Punya rumah sendiri tentu menjadi impian banyak orang. Namun, sebelum membeli rumah, penting untuk memastikan cicilan bulanannya tetap sesuai dengan kemampuan finansial.
Jangan sampai karena terlalu fokus ingin memiliki rumah, cicilan KPR rumah justru membuat kebutuhan sehari-hari menjadi terganggu. Lalu, bagaimana cara sederhana mengetahui berapa cicilan rumah yang masih aman? Simak tips KPR rumah berikut.
Tips Menghitung Cicilan KPR Rumah Sesuai Penghasilan
Berikut langkah-langkah sederhana untuk menghitung cicilan rumah yang bisa Anda lakukan sebelum mengajukan KPR.
1. Mulai dari Penghasilan Bersih

Pertama, hitung penghasilan bersih yang Anda terima setiap bulan setelah dikurangi pajak, BPJS, atau potongan lainnya.
Misalnya:
Penghasilan bersih = Rp8.000.000 per bulan
Jika memiliki penghasilan tambahan yang rutin, Anda dapat memasukkannya dengan menggunakan angka yang realistis.
2. Hitung Pengeluaran dan Cicilan yang Sudah Berjalan
Selanjutnya, catat seluruh pengeluaran bulanan. Jangan hanya menghitung kebutuhan rumah tangga, tetapi masukkan juga cicilan yang masih berjalan.
Contohnya:
- Kebutuhan sehari-hari: Rp2.000.000
- Transportasi: Rp500.000
- Tagihan dan kebutuhan lainnya: Rp500.000
- Cicilan kendaraan: Rp1.000.000
Total pengeluaran dan cicilan = Rp4.000.000/bulan
Dengan penghasilan Rp8 juta, masih terdapat Rp4 juta setelah kebutuhan tersebut terpenuhi.
Namun, bukan berarti seluruh Rp4 juta tersebut harus digunakan untuk cicilan rumah. Tetap sisihkan dana untuk tabungan, dana darurat, dan kebutuhan tidak terduga.
Baca Juga: 7 Tips KPR Rumah untuk Pemula, Jangan Sampai Ditolak Bank!
3. Gunakan Patokan 30–35% dari Penghasilan
Sebagai perhitungan awal, Anda bisa menggunakan kisaran 30–35% dari penghasilan bulanan untuk memperkirakan kemampuan cicilan.
Jika penghasilan bersih adalah Rp8.000.000, maka:
30% × Rp8.000.000 = Rp2.400.000
35% × Rp8.000.000 = Rp2.800.000
Jadi, kisaran cicilan rumah yang dapat dijadikan patokan awal adalah sekitar Rp2,4–2,8 juta per bulan.
Namun, angka ini bukan angka mutlak. Jika Anda masih memiliki cicilan lain, kemampuan membayar KPR perlu disesuaikan kembali.
4. Jangan Lupa Hitung Cicilan yang Sudah Ada
Ini bagian yang sering terlewat. Padahal, bank biasanya juga akan mempertimbangkan total kewajiban cicilan yang dimiliki oleh calon debitur.
Misalnya, penghasilan bersih Anda Rp8 juta dan sudah memiliki cicilan kendaraan Rp1 juta per bulan.
Jika menggunakan batas 30%:
30% × Rp8 juta = Rp2,4 juta
Karena sudah memiliki cicilan Rp1 juta, maka ruang cicilan tambahan secara sederhana menjadi:
Rp2,4 juta − Rp1 juta = Rp1,4 juta
Artinya, untuk kondisi tersebut, cicilan KPR rumah sekitar Rp1,4 juta per bulan lebih sesuai dengan batas 30% dari penghasilan.
Perhitungan ini membantu memberikan gambaran awal sebelum memilih harga rumah.
5. Sesuaikan dengan Harga Rumah, DP, dan Tenor
Setelah mengetahui kisaran cicilan, barulah Anda bisa mencari rumah yang sesuai. Kemampuan KPR tidak hanya dipengaruhi penghasilan, tetapi juga beberapa faktor seperti:
Penghasilan → Pengeluaran → Cicilan berjalan → DP → Tenor → Cicilan KPR
Semakin besar uang muka, jumlah pinjaman yang dibutuhkan bisa lebih kecil. Sementara tenor yang lebih panjang dapat memengaruhi besaran cicilan bulanan dan total pembayaran.
Karena itu, jangan hanya melihat “cicilannya berapa?”, tetapi perhatikan keseluruhan skema pembiayaannya.
6. Coba Simulasi Sebelum Memilih Rumah
Supaya lebih mudah menentukan rumah yang sesuai, Anda bisa melakukan simulasi berdasarkan penghasilan, uang muka, dan tenor terlebih dahulu. Simulasi kemampuan KPR dapat membantu memberikan gambaran mengenai batas harga rumah dan cicilan yang mungkin sesuai dengan kondisi finansial.
Sebagai contoh, jika target cicilan Anda berada di kisaran Rp2,4–2,8 juta per bulan, Anda bisa mulai mencari pilihan rumah yang cicilannya berada di sekitar kisaran tersebut.
Baca Juga: Bukit Freesia, Pilihan Rumah Mulai 400 Jutaan di CitraIndah City
Rumah Nyaman, Keuangan Tetap Aman
Membeli rumah bukan hanya soal mampu membayar cicilan bulan ini, tetapi juga memastikan cicilan tersebut tetap nyaman dibayar dalam jangka panjang.
Jadi, sebelum mengambil KPR, hitung:
Penghasilan − Pengeluaran − Cicilan Berjalan = Kemampuan Finansial
Kemudian tentukan berapa cicilan rumah yang masih memungkinkan untuk dibayar tanpa mengorbankan kebutuhan sehari-hari, tabungan, dan dana darurat.
Dengan perhitungan sederhana ini, Anda bisa lebih percaya diri untuk menentukan harga rumah dan cicilan KPR yang sesuai dengan kemampuan finansial.
Temukan Rumah Impian dengan Cicilan Terjangkau di CitraIndah City
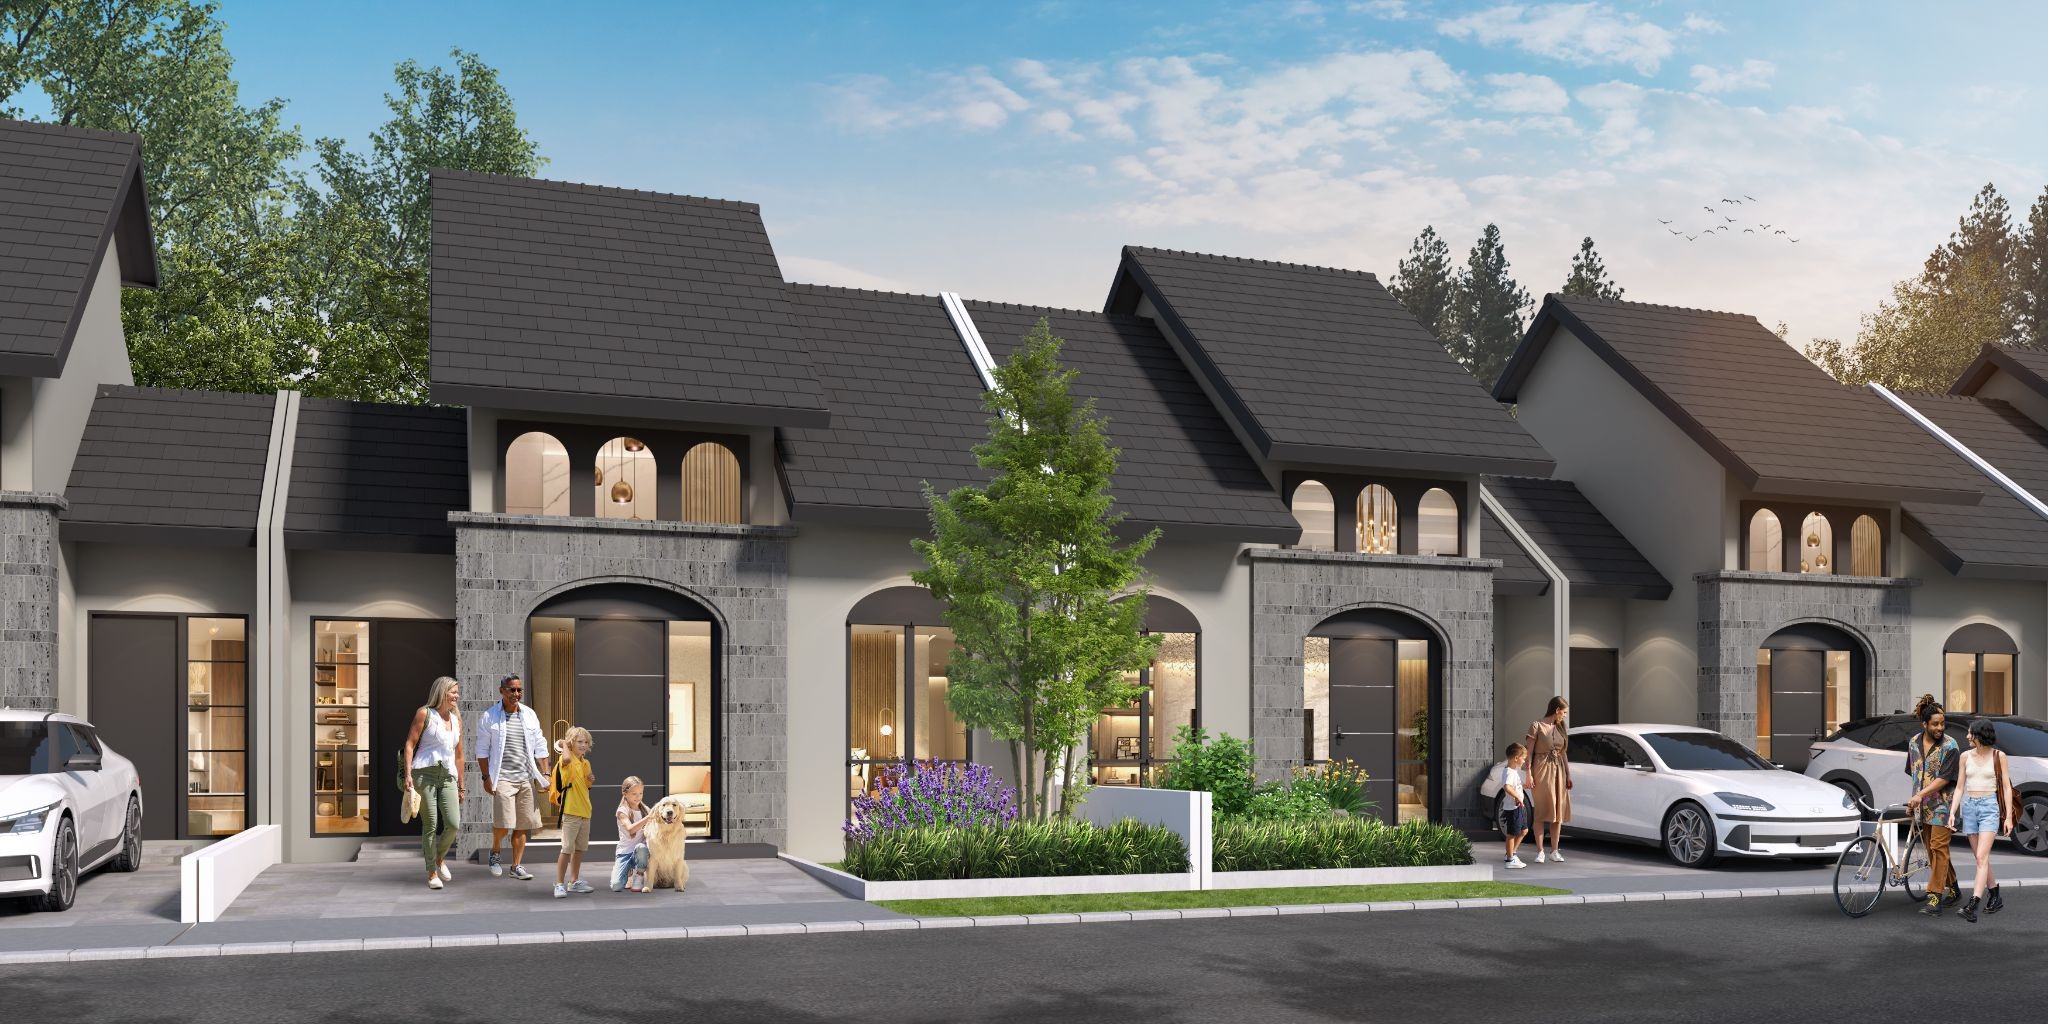
Jika sudah mengetahui kemampuan cicilan rumah, langkah berikutnya adalah mencari hunian yang sesuai dengan budget. Salah satu pilihan yang bisa dipertimbangkan yaitu CitraIndah City.
Di CitraIndah City, Anda bisa menemukan berbagai pilihan hunian untuk rumah pertama, keluarga kecil, maupun keluarga berkembang dengan skema cicilan KPR rumah yang lebih ringan, mulai dari 1,5 jutaan per bulan!
Dengan pilihan harga yang terjangkau dan promo KPR yang memudahkan proses pembelian rumah, Anda sudah bisa merasakan tinggal di lingkungan kawasan yang nyaman dan memiliki fasilitas lengkap.
Sudah tahu berapa cicilan rumah yang sanggup Anda bayar?
Sekarang saatnya cari rumah yang sesuai dengan budget Anda.
Cek brosur, harga rumah, tipe unit, dan coba simulasi KPR secara gratis bersama tim marketing kami sekarang!